Hacienda prevé aplazar Veri*Factu hasta octubre de 2028: qué cambia y qué no
El 5 de octubre de 2026, el gabinete de prensa del Ministerio de Hacienda publicó una nota informativa con la previsión de aplazar hasta octubre de 2028 las obligaciones del Reglamento de sistemas informáticos de facturación (el Real Decreto 1007/2023, el de Veri*Factu) que todavía no se aplican. Es un anuncio, no una norma: mientras no se publique en el BOE, las fechas vigentes no cambian.
Qué ha anunciado Hacienda
- El aplazamiento. Hacienda prevé llevar hasta octubre de 2028 las obligaciones pendientes del Real Decreto 1007/2023, para que coincidan con la factura electrónica obligatoria de los empresarios y profesionales que facturan hasta 8 millones de euros al año. La nota lo presenta como un nuevo plazo para pymes y autónomos.
- El motivo. Alinear el calendario de Veri*Factu con el de la factura electrónica entre empresas y que las dos normas converjan, tanto en lo legal como en lo técnico.
- Lo que vendrá después. Una vez aprobado el nuevo calendario, Hacienda abordará otra modificación para acercar el ámbito de aplicación de las dos normas y algunos aspectos técnicos, teniendo en cuenta los requisitos de información digital que traerá la iniciativa europea ViDA (el IVA en la era digital).
- Lo que no cambia. Según la nota, las exigencias de integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación, y el resto de garantías técnicas, se mantendrán en términos sustancialmente equivalentes a los actuales.
Qué dice el BOE a 8 de octubre de 2026
Hasta que se publique la norma que lo cambie, manda la disposición final cuarta del Real Decreto 1007/2023, en la redacción que le dio el Real Decreto-ley 15/2025, de 2 de diciembre:
| Quién | Sistema de facturación adaptado |
|---|---|
| Contribuyentes del Impuesto sobre Sociedades (artículo 3.1.a del Reglamento) | Antes del 1 de enero de 2027 |
| El resto de obligados del artículo 3.1, como los autónomos | Antes del 1 de julio de 2027 |
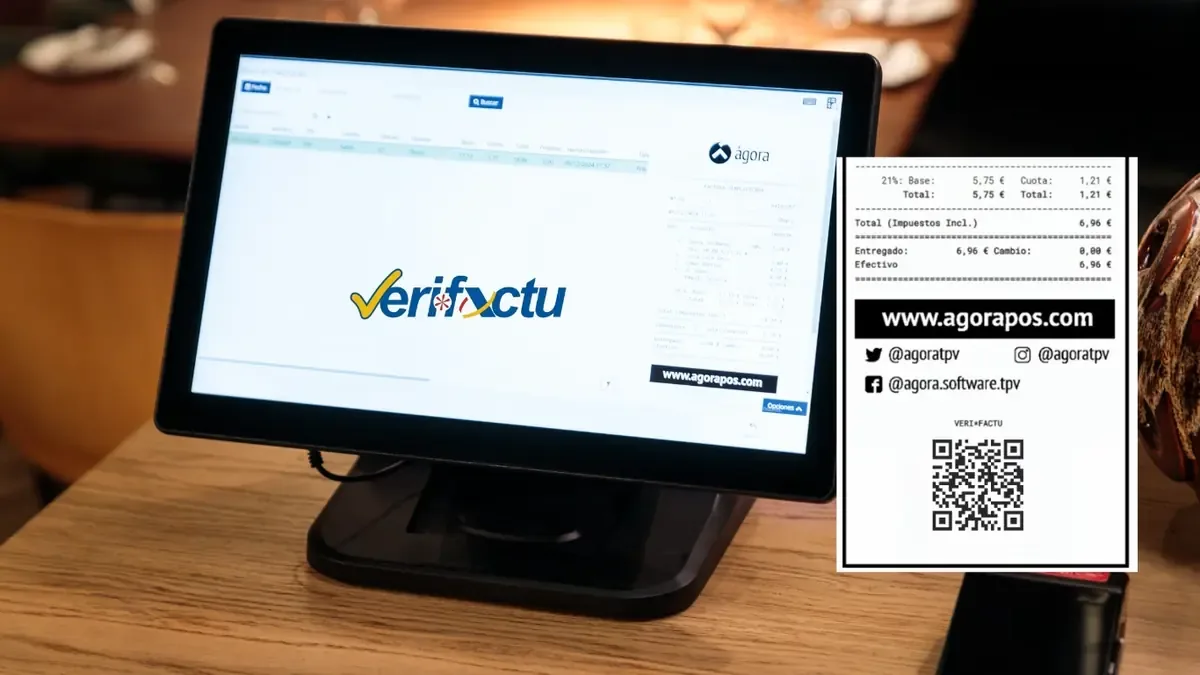
Las fechas vigentes, con su norma, están siempre al día en Veri*Factu con Ágora. Si el aplazamiento se publica en el BOE, cambiarán allí.
Por qué octubre de 2028
La factura electrónica obligatoria entre empresas y profesionales la regula el Real Decreto 238/2026. Según su disposición final cuarta, se aplica doce meses después de que entre en vigor la orden ministerial que lo desarrolla para quien facturó más de 8 millones de euros el año anterior, y veinticuatro meses después para el resto. Esa orden, la Orden HAC/1028/2026, se publicó en el BOE el mismo 5 de octubre y entró en vigor al día siguiente, con lo que empezaron a contar los dos plazos: octubre de 2027 para quien factura más de 8 millones y octubre de 2028 para el resto. A esa segunda fecha quiere llevar Hacienda Veri*Factu.
Lo que la nota no aclara
- Si el nuevo plazo alcanza también a las sociedades que facturan más de 8 millones de euros, que hoy tienen hasta el 1 de enero de 2027. La nota habla de pymes y autónomos y de «las obligaciones pendientes», sin más detalle.
- El día exacto: dice «octubre de 2028».
- Con qué norma se hará y cuándo se publicará.
Qué significa para un restaurante con Ágora
- Si ya tienes Veri*Factu activado, no hace falta tocar nada, y no conviene desactivarlo por un anuncio: la obligación sigue ahí y lo que cambiaría, si se aprueba, es la fecha. Cualquier cambio en la configuración fiscal, háblalo antes con tu asesoría.
- Si aún no lo has activado, puedes planificarlo sin prisas, pero sin olvidarlo: hasta que el BOE diga otra cosa, las fechas que cuentan son las de la tabla. Ágora está adaptado según la declaración responsable de su fabricante, y el paso a paso está en activar Veri*Factu en tres pasos.
- Si tributas en una hacienda foral del País Vasco o de Navarra, el Reglamento no se te aplica (artículo 1.3): rige la normativa foral, que en el País Vasco es TicketBAI. Lo contamos en TicketBAI con Ágora.
Si quieres que revisemos cómo está tu instalación, escríbenos.
Fuentes
- Ministerio de Hacienda, gabinete de prensa: nota informativa del 5 de octubre de 2026.
- Real Decreto 1007/2023, texto consolidado: artículo 3 del Reglamento y disposición final cuarta. Consultado el 8 de octubre de 2026.
- Real Decreto-ley 15/2025, de 2 de diciembre, que dio a esa disposición su redacción actual.
- Real Decreto 238/2026, de facturación electrónica obligatoria entre empresarios y profesionales: disposición final cuarta. Consultado el 8 de octubre de 2026.
- Orden HAC/1028/2026, de 2 de octubre, de la solución pública de facturación electrónica (BOE del 5 de octubre de 2026): disposición final única, entrada en vigor y cómputo de los plazos.