Usamos cookies propias y de terceros (Google Analytics) para el análisis estadístico de la web.
Política de cookies
Veri*Factu
Prepárate para Veri*Factu con Ágora
Tu software TPV, adaptado a la nueva normativa. Te explicamos qué es Veri*Factu, cómo va a afectar a la
facturación de tu negocio, cómo se integra en Ágora y cuándo deberías activarlo para estar preparado.
Ágora, en su versión 8.2.5, está adaptado a Veri*Factu según la declaración responsable de su fabricante, IGT Microelectronics, que es el certificado que pide la norma (artículo 13 del Reglamento). Solo puede funcionar en modalidad VERI*FACTU, con el envío de cada registro a la Agencia Tributaria.
Ya lo estamos activando a nuestros clientes: verificamos los requisitos, hacemos la configuración técnica y formamos a tu equipo. Mira cómo se activa en tres simples pasos.
VERI*FACTU es el nombre con el que comúnmente se conoce al Real Decreto 1007/2023, que regula los requisitos que deben cumplir los programas de facturación utilizados por empresas y profesionales. En rigor, su Reglamento llama «Sistemas VERI*FACTU» a los que envían los registros a la Agencia Tributaria (artículo 16).
¿Sabías que…?
La Ley General Tributaria obliga a productores, comercializadores y usuarios de los programas de facturación (artículo 29.2.j) y sanciona por separado a quien fabrica o vende un programa que no cumple y a quien tiene uno que no cumple y no está certificado, debiendo estarlo, o ha sido alterado (artículo 201 bis). Quien ya haya sido sancionado como fabricante o comercializador no lo es además por tenerlo.
¿Para qué sirve?
Garantiza la integridad, la conservación, la trazabilidad y la inalterabilidad de los registros de facturación, para que no se puedan alterar ni borrar sin dejar rastro (artículo 8 del Reglamento).
¿Cuándo es obligatorio?
Antes del 1 de enero de 2027, los contribuyentes del Impuesto sobre Sociedades, y antes del 1 de julio de 2027, el resto de los obligados del artículo 3.1. Lo fija la disposición final cuarta del Real Decreto 1007/2023, de 5 de diciembre, en la redacción del Real Decreto-ley 15/2025. Hacienda anunció el 5 de octubre de 2026 que prevé aplazarlo; hasta que lo publique el BOE, valen estas fechas.
A quién afecta y sanciones
A las sociedades, los autónomos y el resto de obligados del artículo 3.1 del Reglamento que expiden facturas, completas o simplificadas como los tickets, con un programa informático, aunque solo lo usen para una parte de su actividad. Quedan fuera quienes llevan los libros de IVA en el SII (artículo 3.3) y quienes tienen su domicilio fiscal en el País Vasco o en Navarra (artículo 1.3). Las multas, con su artículo, más abajo.
Cómo funciona
Cada factura genera un registro con su huella («hash»), encadenada a la del registro anterior. En la modalidad VERI*FACTU, el programa envía cada registro a la Agencia Tributaria al momento; en la otra, no los envía, pero los firma electrónicamente, los conserva y los entrega a la Agencia cuando los pide (artículos 8 a 16 del Reglamento).
Calendario
Cuándo es obligatorio Veri*Factu
Según la disposición final cuarta del Real Decreto 1007/2023, de 5 de diciembre. Texto consolidado del BOE, consultado el .
Quién
Hasta cuándo
Definido en
Los contribuyentes del Impuesto sobre Sociedades, salvo las entidades exentas del artículo 9.1 de la Ley 27/2014
Antes del
Artículo 3.1.a del Reglamento
El resto: los contribuyentes del IRPF que desarrollan actividades económicas (los autónomos), los del Impuesto sobre la Renta de no Residentes con establecimiento permanente y las entidades en régimen de atribución de rentas que desarrollan actividades económicas
Antes del
Artículo 3.1.b, c y d del Reglamento
Los productores y comercializadores de programas de facturación
Ofrecer sus programas plenamente adaptados en el plazo máximo de nueve meses desde la entrada en vigor de la Orden HAC/1177/2024, que fue el 29 de octubre de 2024; la Agencia Tributaria sitúa el final de ese plazo el 29 de julio de 2025. Los programas incluidos en contratos de mantenimiento plurianual, adaptados conforme a las fechas de arriba.
Lo obligatorio es adaptar el programa. Enviar los registros a la Agencia Tributaria, que es la modalidad VERI*FACTU, es voluntario; quien empieza a enviarlos tiene que seguir haciéndolo al menos hasta el final de ese año natural (artículos 15 y 16.5 del Reglamento).
Quién queda fuera. Quien lleva los libros de IVA en el SII (artículo 3.3 del Reglamento), las entidades exentas del Impuesto sobre Sociedades del artículo 9.1 de su ley (artículo 3.1.a) y quien tiene su domicilio fiscal en el País Vasco o en Navarra: allí el Reglamento solo se aplica a quien lo tiene en territorio común (artículo 1.3). En Álava, Bizkaia y Gipuzkoa se aplica TicketBAI, y Navarra tiene su propio régimen foral: lo contamos en TicketBAI con Ágora.
Previsto (no publicado en el BOE). El , el Ministerio de Hacienda anunció en una nota informativa de su gabinete de prensa que prevé aplazar hasta octubre de 2028 las obligaciones pendientes del Real Decreto 1007/2023, para que coincidan con la factura electrónica obligatoria de los empresarios y profesionales que facturan hasta 8 millones de euros al año. La nota habla de pymes y autónomos y no aclara si el aplazamiento alcanza también a las sociedades que facturan más de 8 millones de euros. Un anuncio no cambia la norma: hasta que se publique en el BOE, valen las fechas de la tabla, y cuando se publique las cambiaremos aquí. Lo explicamos en esta noticia.
Su artículo 29.2.j obliga a productores, comercializadores y usuarios de los programas de facturación, y el 201 bis sanciona por separado a quien fabrica, produce o comercializa un programa que no cumple y a quien lo tiene. Todas son infracciones graves (artículo 201 bis.3).
Quién
Qué se sanciona
Multa
Artículo
Quien tiene el programa (el usuario)
Tener programas que no se ajusten al artículo 29.2.j de la Ley cuando no estén certificados, teniendo que estarlo, o cuando se hayan alterado o modificado los dispositivos certificados.
Multa fija de 50.000 euros por cada ejercicio.
Artículo 201 bis, apartados 2 y 4
Quien lo fabrica, produce o comercializa
Fabricar, producir o comercializar programas que permitan llevar contabilidades distintas, no reflejar, total o parcialmente, transacciones realizadas, registrar transacciones distintas de las anotadas o alterar las ya registradas incumpliendo la normativa, o que no cumplan las especificaciones técnicas del artículo 29.2.j.
Multa fija de 150.000 euros por cada ejercicio económico en el que haya ventas y por cada tipo distinto de programa.
Artículo 201 bis, apartado 1, letras a a e, y apartado 4
Quien lo fabrica, produce o comercializa
No certificar, estando obligado a ello por reglamento, los programas fabricados, producidos o comercializados.
Multa fija de 1.000 euros por cada programa comercializado sin el certificado.
Artículo 201 bis, apartado 1, letra f, y apartado 4
Quien ya haya sido sancionado como fabricante o comercializador no puede serlo además por tener el programa (artículo 201 bis.2). El certificado que pide el Reglamento es la declaración responsable del productor (artículo 13 del Reglamento); la de Ágora, en su página. Fuente: Ley 58/2003, General Tributaria, artículos 29.2.j y 201 bis, añadidos por la Ley 11/2021, de 9 de julio; texto consolidado del BOE, consultado el 8 de octubre de 2026.
Tickets y facturas
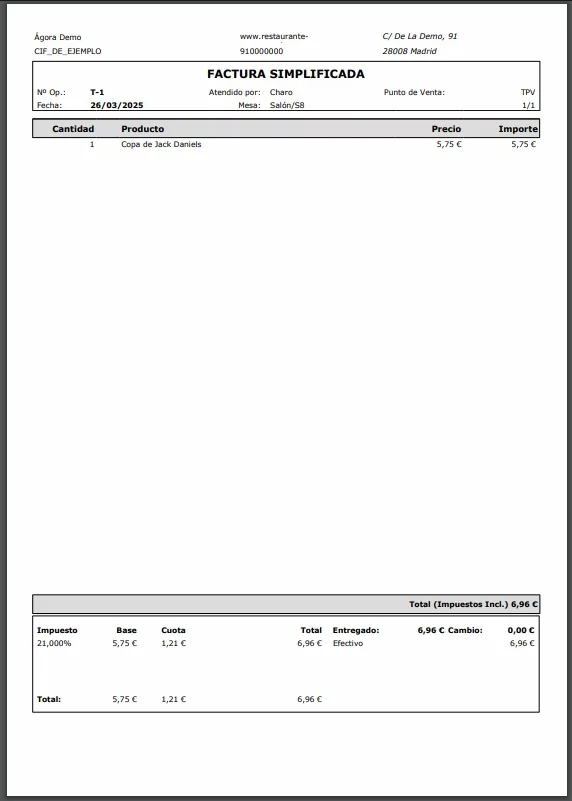
Elementos que deben estar presentes en la nueva factura
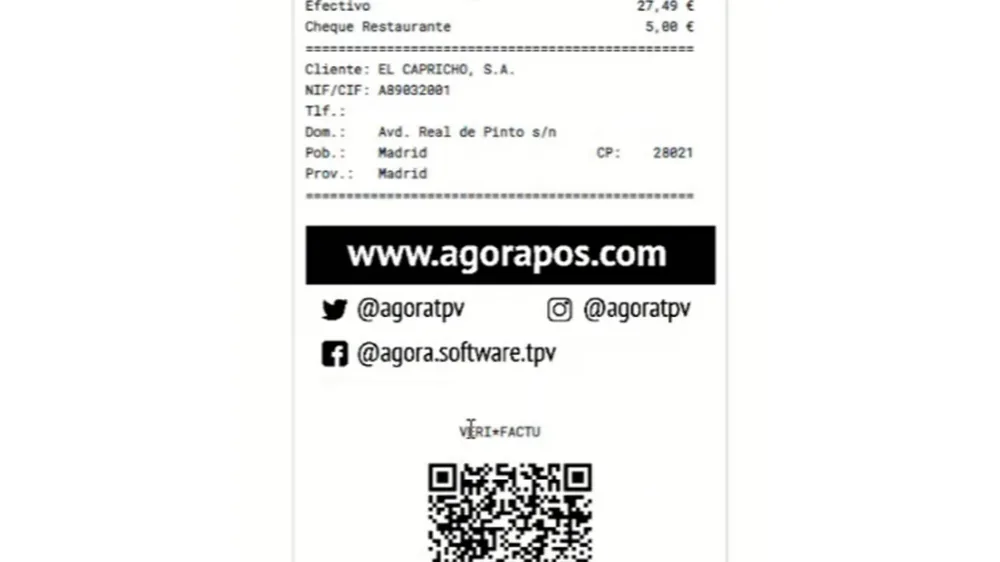
Conoce los elementos que deben llevar tus tickets y facturas para evitar problemas: lo que exige la norma en todo ticket, el código QR y, en la modalidad VERI*FACTU, la leyenda «VERI*FACTU».
VERI*FACTU es el nombre con el que comúnmente se conoce al Real Decreto 1007/2023, que regula los requisitos que deben cumplir los programas de facturación utilizados por empresas y profesionales.
Este reglamento, derivado de la Ley Antifraude, exige que los sistemas informáticos de facturación (SIF) garanticen la integridad, trazabilidad y seguridad de las facturas emitidas, para dificultar el fraude fiscal. Entre las principales obligaciones, se incluye que el sistema:
Genere un registro de facturación con cada factura, incluyendo medidas de seguridad como huella digital, enlace con el registro anterior y, en algunos casos, firma electrónica.
Añada un código QR en cada factura para facilitar su verificación.
En la modalidad VERI*FACTU, envíe automáticamente a Hacienda ese registro de facturación al momento de emitir la factura.
Los programas de facturación tienen que estar adaptados al Reglamento:
Antes del 1 de enero de 2027, los contribuyentes del Impuesto sobre Sociedades, salvo las entidades exentas del artículo 9.1 de la Ley 27/2014 (artículo 3.1.a del Reglamento).
Antes del 1 de julio de 2027, el resto: los contribuyentes del IRPF que desarrollan actividades económicas (los autónomos), los del Impuesto sobre la Renta de no Residentes con establecimiento permanente y las entidades en régimen de atribución de rentas que desarrollan actividades económicas (artículo 3.1.b, c y d del Reglamento).
Lo obligatorio es adaptar el programa: enviar los registros a la Agencia Tributaria, que es la modalidad VERI*FACTU, es voluntario (artículos 15 y 16 del Reglamento).
Fuente: disposición final cuarta del Real Decreto 1007/2023, de 5 de diciembre, en la redacción del Real Decreto-ley 15/2025, de 2 de diciembre (disposición final primera), publicado en el BOE el 3 de diciembre de 2025 y convalidado por el Congreso el 11 de diciembre de 2025. Texto consolidado del BOE, consultado el 8 de octubre de 2026.
Previsto (no publicado en el BOE). El 5 de octubre de 2026, el Ministerio de Hacienda anunció en una nota informativa de su gabinete de prensa que prevé aplazar hasta octubre de 2028 las obligaciones pendientes del Real Decreto 1007/2023, para que coincidan con la factura electrónica obligatoria de los empresarios y profesionales que facturan hasta 8 millones de euros al año. La nota habla de pymes y autónomos y no aclara si el aplazamiento alcanza también a las sociedades que facturan más de 8 millones de euros. Hasta que se publique en el BOE, mandan las fechas de arriba. Lo contamos en esta noticia.
¿Por qué es importante adaptarse al reglamento VERI*FACTU?
Usar sistemas de facturación que cumplan con el nuevo reglamento ayuda a prevenir el fraude, evitando la manipulación o eliminación de facturas una vez emitidas. Esto tiene tres beneficios clave:
Mayor justicia fiscal: se reduce el fraude y se fortalece el sistema tributario para beneficio de toda la sociedad.
Competencia más justa: se limita la ventaja de quienes no cumplen, protegiendo a las empresas que actúan de forma legal.
Digitalización y eficiencia: se modernizan los procesos, se estandariza el formato de facturas y se facilita el intercambio de información entre empresas, asesores y la Agencia Tributaria.
Además, las facturas incluirán un código QR que permitirá a los clientes verificar fácilmente su validez y, si lo desean, enviar ciertos datos a Hacienda. Esto mejora la transparencia.
¿Qué sanciones contempla la Ley General Tributaria para los programas que no cumplan?
El artículo 201 bis de la Ley General Tributaria tipifica estas infracciones, todas graves (apartado 3):
Quien tiene el programa (el usuario): tener programas que no se ajusten al artículo 29.2.j de la Ley cuando no estén certificados, teniendo que estarlo, o cuando se hayan alterado o modificado los dispositivos certificados. Multa fija de 50.000 euros por cada ejercicio (artículo 201 bis, apartados 2 y 4).
Quien lo fabrica, produce o comercializa: fabricar, producir o comercializar programas que permitan llevar contabilidades distintas, no reflejar, total o parcialmente, transacciones realizadas, registrar transacciones distintas de las anotadas o alterar las ya registradas incumpliendo la normativa, o que no cumplan las especificaciones técnicas del artículo 29.2.j. Multa fija de 150.000 euros por cada ejercicio económico en el que haya ventas y por cada tipo distinto de programa (artículo 201 bis, apartado 1, letras a a e, y apartado 4).
Quien lo fabrica, produce o comercializa: no certificar, estando obligado a ello por reglamento, los programas fabricados, producidos o comercializados. Multa fija de 1.000 euros por cada programa comercializado sin el certificado (artículo 201 bis, apartado 1, letra f, y apartado 4).
Quien ya haya sido sancionado como fabricante o comercializador no puede serlo además por tener el programa (artículo 201 bis.2). El certificado que pide el Reglamento es la declaración responsable del productor (artículo 13 del Reglamento).
Fuente: artículo 201 bis de la Ley 58/2003, de 17 de diciembre, General Tributaria, añadido por la Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal. Texto consolidado del BOE, consultado el 8 de octubre de 2026.
¿Se pueden seguir haciendo facturas proforma, pedidos o albaranes?
Sí, las facturas proforma, pedidos o albaranes siguen estando permitidos, siempre que al final se expida la factura o el ticket definitivo y se entregue al cliente. Pueden usarse para revisión o aprobación antes de emitir la factura final, pero no deben llevar el código QR tributario ni considerarse facturas oficiales.
Una vez emitida la factura definitiva (con su QR y registro de facturación generado), ya no puede modificarse: cualquier corrección va en un registro nuevo (artículo 8.2.a del Reglamento). Según la Agencia Tributaria, el sistema que genera las proformas tiene que estar vinculado al de facturación, formando una unidad, y conviene que conserve registro de ellas.
Fuente: artículos 1 y 8.2.a del Reglamento aprobado por el Real Decreto 1007/2023 (RRSIF); artículos 6.5 y 7.5 del Real Decreto 1619/2012 (Reglamento de obligaciones de facturación), añadidos por el Real Decreto 1007/2023, y preguntas frecuentes de la Agencia Tributaria sobre conceptos y definiciones, consultadas el 8 de octubre de 2026.
¿Están obligadas las empresas del País Vasco a cumplir con el reglamento VERI*FACTU?
No, si tributan a una hacienda foral. El Reglamento se aplica sin perjuicio de los regímenes forales de concierto y convenio económico del País Vasco y de Navarra, y en esos territorios solo obliga a quien tiene su domicilio fiscal en territorio común (artículo 1.3 del Reglamento aprobado por el Real Decreto 1007/2023).
En Álava, Bizkaia y Gipuzkoa se aplica TicketBAI, que la Agencia Tributaria describe como de contenido similar a la modalidad VERI*FACTU. En Navarra, según la Agencia Tributaria, el Reglamento no se aplica con carácter general a quien se sujeta a la normativa foral. Lo de los dos territorios, en TicketBAI con Ágora.
Si una empresa de territorio común factura a otra del País Vasco, cada una cumple su propia normativa.
Fuente: artículo 1.3 del Reglamento aprobado por el Real Decreto 1007/2023, de 5 de diciembre, y preguntas frecuentes de la Agencia Tributaria sobre los ámbitos de aplicación, consultadas el 8 de octubre de 2026.
¿Es lo mismo el SII que el reglamento VERI*FACTU? ¿Debo cumplir con ambos?
No, son normativas distintas y excluyentes entre sí.
El SII (Suministro Inmediato de Información) obliga a llevar los libros de IVA enviando electrónicamente a Hacienda información detallada de todas las facturas emitidas y recibidas en plazos muy concretos.
El reglamento VERI*FACTU exige que los sistemas de facturación generen registros seguros solo de las facturas emitidas, con medidas de control, y su envío a Hacienda es voluntario (artículos 15 y 16 del Reglamento).
Si llevas los libros de IVA en el SII, el Reglamento no se te aplica (artículo 3.3 del Reglamento).
¿Qué pasa si se sufre un incidente que pueda provocar pérdida de datos?
Si una incidencia técnica, como una caída de la conexión, impide enviar los registros a la Agencia Tributaria, el sistema VERI*FACTU tiene que enviarlos en cuanto sea posible, en el orden en que se generaron y avisando de la incidencia en el propio envío. Mientras tanto, tiene que reintentarlo al menos una vez cada hora y mostrar un aviso con cuántos registros faltan por enviar (artículo 16.4 de la Orden HAC/1177/2024).
Además, todo sistema de facturación tiene que garantizar la integridad, la conservación y la trazabilidad de los registros, y contar con un procedimiento de descarga y archivo seguro que permita exportarlos a un almacenamiento externo (artículo 8 del Reglamento).
Ágora cumple el Reglamento y su orden técnica según la declaración responsable de su fabricante.
Fuente: artículo 8 del Reglamento aprobado por el Real Decreto 1007/2023 y artículo 16.4 de la Orden HAC/1177/2024. Texto consolidado del BOE, consultado el 8 de octubre de 2026.
¿Se pueden modificar algunos datos de una factura sin incumplir la normativa?
No. Una vez generado un registro de facturación, no puede modificarse, ya que está protegido por medidas como la huella digital, el encadenamiento y, si el sistema no envía los registros, la firma. Si es necesario corregir algo, debe hacerse mediante un nuevo registro (artículo 8.2.a del Reglamento).
Además, es obligatorio garantizar la conservación, integridad y accesibilidad de todos los registros durante el plazo legal (artículo 8.2.c del Reglamento).
¿Qué pasa si se pierden los registros de facturación?
Si usas un sistema VERI*FACTU, como Ágora, los registros se envían a la Agencia Tributaria, que pondrá a disposición de quien los envía la información recibida de sus facturas (disposición adicional tercera del Real Decreto 1007/2023). En un sistema que no los envía, conservarlos durante el plazo legal, accesibles y legibles, es cosa de la empresa, que tiene que entregarlos a la Agencia Tributaria cuando se los pida (artículos 8.2.c y 14.2 del Reglamento).
Ágora, según la declaración responsable de su fabricante, solo funciona en modalidad VERI*FACTU.
Fuente: artículos 8, 14 y 16 del Reglamento y disposición adicional tercera del Real Decreto 1007/2023, de 5 de diciembre.
¿Es Ágora un software certificado para Veri*Factu?
Sí. Ágora, en su versión 8.2.5, cumple el reglamento VERI*FACTU según la declaración responsable de su fabricante, IGT Microelectronics, S.L., firmada el 14/05/2025 a los efectos de la Orden HAC/1177/2024. Además, solo puede funcionar en modalidad VERI*FACTU.